Teksti: BitcoininOstaminen.fi-toimitus ·
Avoimesti: eToro-linkistä voimme saada korvauksen (affiliate). Näin arvioimme.
Lyhyesti: milloin bitcoinista maksetaan veroa
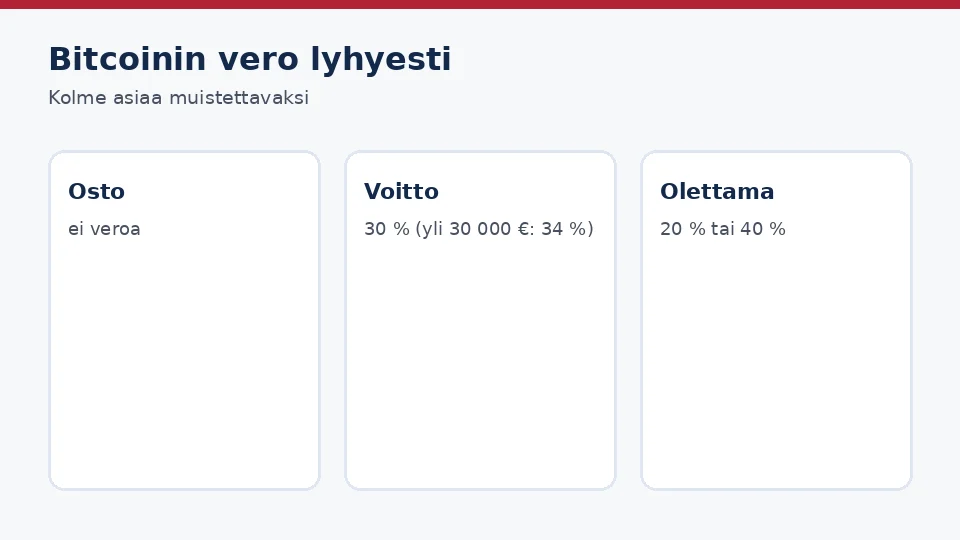
Bitcoinin verotus Suomessa on yksinkertaisempaa kuin moni luulee, kun muistaa yhden säännön: vero syntyy, kun luovut bitcoinista. Pelkkä osto ja omistaminen eivät aiheuta veroa. Kun vaihdat bitcoinit euroiksi, toiseen kryptovaraan tai maksat niillä ostoksen, mahdollinen voitto on luovutusvoittoa ja verotetaan pääomatulona.
Tämä opas perustuu Verohallinnon ohjeeseen kryptovarojen verotuksesta. Se on tarkoitettu tavalliselle sijoittajalle, joka ostaa bitcoinia suomalaisesta tai ulkomaisesta palvelusta. Jos louhit tai käyt kauppaa ammattimaisesti, lue Verohallinnon syventävä ohje.
Verotettavat tapahtumat
Pelkkä osto ei ole verotettava tapahtuma
Jos olet vain ostanut bitcoinia etkä ole vielä myynyt, vaihtanut tai käyttänyt sitä, sinun ei tarvitse ilmoittaa kryptojen määrää veroilmoituksella. Tämä koskee myös kuukausisäästöä: jokainen ostoerä on pelkkä hankinta.
Säilytä silti jokaisen oston tiedot: päivä, summa euroina, ostettu määrä ja kulu. Niitä tarvitset myöhemmin, kun myyt. Verohallinnon mukaan tositteet säilytetään kuusi vuotta verovuoden päättymisestä, eikä niitä tarvitse liittää veroilmoitukseen.
Luovutusvoitto ja pääomatulon veroprosentti
Kun myyt bitcoinit voitolla, voitto on pääomatuloa. Pääomatulon vero on 30 % 30 000 euroon asti, ja sen ylittävältä osalta veroa maksetaan 34 %. Raja koskee kaikkia pääomatulojasi yhteensä, eli myös osinkoja ja muita luovutusvoittoja.
Vero syntyy jokaisesta luovutuksesta erikseen. Verohallinto korostaa, että sillä ei ole merkitystä, jätätkö eurot välityspalvelun tilille vai siirrätkö ne omalle pankkitilillesi: verotettava tapahtuma on vaihto, ei nosto.
Kryptosta kryptoon ja ostokset bitcoinilla
Moni yllättyy siitä, että Suomessa myös kryptosta toiseen vaihtaminen on verotettava tapahtuma. Jos vaihdat bitcoinit etheriin, luovutushinta on saamiesi ethereiden arvo euroina vaihdon hetkellä, ja siitä vähennetään bitcoinien hankintahinta ja kulut.
Sama koskee ostoksia: kun maksat tavaran tai palvelun bitcoinilla, bitcoinin arvonnousu realisoituu ja verotetaan. Verohallinnon esimerkissä 1 000 euron ostos kryptolla, jonka hankintahinta oli 500 €, tuottaa 500 euron luovutusvoiton.
Näin lasket voiton ja veron
Näin lasket voiton
Voitto lasketaan vähentämällä myyntihinnasta bitcoinien ostohinta sekä ostoon, myyntiin ja säilytykseen liittyvät kulut, kuten välityspalkkiot. Kulut kannattaa siis pitää tallessa, koska ne pienentävät veroa.
Esimerkki: ostat bitcoinia 500 eurolla Kvarn X:ssä, jonka kaupankäyntikulu on 0,8 % eli 4 €. Hankintamenosi on 504 €. Myöhemmin myyt samat bitcoinit 800 eurolla ja maksat jälleen 0,8 % eli 6,40 €. Voitto on 800 − 6,40 − 504 = 289,60 €, ja siitä maksat 30 prosentin veron eli 86,88 €.
Kaupankäyntikulut näet Kvarn X:n hinnastosta ja muiden palveluiden omista hinnastoista. Kun kulu veloitetaan euroina jokaisesta kaupasta, sen poimiminen laskelmaan on helppoa.
Hankintameno-olettama: 20 % tai 40 %
Jos et tiedä bitcoinien todellista ostohintaa tai ostopäivää, voit käyttää hankintameno-olettamaa. Silloin myyntihinnasta vähennetään 20 %, jos olet omistanut bitcoinit alle 10 vuotta, ja 40 %, jos olet omistanut ne yli 10 vuotta.
Olettama kannattaa, kun bitcoinit on ostettu paljon nykyistä halvemmalla. Edellisen esimerkin 800 euron myynnissä 20 prosentin olettama olisi 160 €, ja verotettava voitto 640 €, joten todellinen ostohinta on parempi. Jos taas ostit bitcoinit aikanaan 50 eurolla, olettama tuottaa pienemmän voiton.
Esimerkki pitkäaikaiselle omistajalle: myyt yli 10 vuotta sitten ostetut bitcoinit 10 000 eurolla etkä löydä ostotositteita. Hankintameno-olettama on silloin 40 % eli 4 000 €, ja verotettava voitto 6 000 €. Jos ostotosite löytyy ja ostohinta oli esimerkiksi 300 €, todellinen hankintameno ei tässä tapauksessa olisi edullisempi kuin olettama.
Huomaa, että jos käytät olettamaa, et voi vähentää ostohintaa etkä kuluja. Ilmoita silti bitcoinien hankintavuosi, koska se vaikuttaa siihen, onko olettama 20 vai 40 %.
FIFO-periaate ja Verohallinnon laskuri
Jos olet ostanut bitcoinia useassa erässä eri hintaan, Verohallinto laskee myynnit FIFO-periaatteella: ensin ostetut bitcoinit katsotaan myydyiksi ensin. Kuukausisäästäjällä on usein kymmeniä ostoeriä, joten laskeminen käsin on työlästä.
Verohallinnolla on FIFO-laskuri, johon merkitset kaikki ostot ja myynnit. Laskuri kertoo jokaisen myynnin voiton tai tappion. Lataa siksi tapahtumahistoria palvelusta vähintään kerran vuodessa ja tallenna se itsellesi.
Esimerkki kuukausisäästäjälle
Oletetaan, että ostat bitcoinia sadalla eurolla kolmena kuukautena peräkkäin. Tammikuussa hinta on 50 000 € bitcoinilta, ja saat 0,002 bitcoinia. Helmikuussa hinta on 40 000 €, ja saat 0,0025 bitcoinia. Maaliskuussa hinta on 60 000 €, ja saat noin 0,00167 bitcoinia.
Myyt toukokuussa 0,003 bitcoinia 70 000 euron hintaan eli 210 eurolla. FIFO-periaatteen mukaan myydyt bitcoinit ovat ensin tammikuun koko erä, 0,002 bitcoinia 100 eurolla, ja sitten 0,001 bitcoinia helmikuun erästä. Helmikuun erän hankintahinta oli 100 € 0,0025 bitcoinilta, joten 0,001 bitcoinin osuus on 40 €. Hankintameno on yhteensä 140 €, ja voitto ennen kuluja on 70 €.
Kun vähennät vielä osto- ja myyntikulut, verotettava voitto pienenee hieman. Vero on 30 % voitosta. Loput bitcoinit jäävät salkkuun, ja niiden hankintahinnat käytetään seuraavassa myynnissä samassa järjestyksessä.
Tappiot ja muut kryptotulot
Tappiot vähennetään
Jos myyt bitcoinit tappiolla, Verohallinto vähentää tappion ensisijaisesti luovutusvoitoista ja, jos niitä ei ole, muista pääomatuloistasi. Jos pääomatuloja ei ole tarpeeksi, vähennys siirtyy seuraaville viidelle vuodelle.
Tappio kannattaa siis ilmoittaa, vaikka sinulla ei sinä vuonna olisi muita voittoja. Se voi pienentää veroa tulevina vuosina.
Steikkaus, louhinta ja CFD-sopimukset
Steikkauksesta ja kryptojen lainaamisesta saatu tulo on pääomatuloa, ja sen arvo on kryptojen euromääräinen arvo silloin, kun saat ne käyttöösi. Louhinnasta saatu tulo on yleensä ansiotuloa, ja siitä voi vähentää esimerkiksi lisääntyneet sähkökulut.
Hinnanerosopimukset eli CFD:t eivät ole kryptovaroja. Niiden voitot verotetaan pääomatulona, mutta tappioita ei voi vähentää voitoista, koska jokainen kauppa käsitellään erikseen. Jos käytät palvelua, joka tarjoaa sekä oikeita kryptoja että CFD:itä, kuten eToro, pidä ne erillään.
Voittojen ilmoittaminen
Kotimainen vai ulkomainen palvelu
Verotuksen säännöt ovat samat riippumatta siitä, ostatko bitcoinin suomalaisesta vai ulkomaisesta palvelusta. Ero on ilmoittamisessa. Verohallinnon mukaan verokorttihakemuksessa kotimaisten ja ulkomaisten palveluntarjoajien kautta saadut voitot ja tappiot ilmoitetaan erikseen.
Kotimaisista palveluista, kuten Kvarn X ja Coinmotion, saat tapahtumahistorian suomeksi ja euroina, mikä helpottaa laskemista. Ulkomaisissa palveluissa historia voi olla englanniksi ja osin dollareina, jolloin muunnat summat euroiksi itse kaupantekohetken kurssilla.
Näin ilmoitat voitot ja tappiot
Kryptovarojen luovutusvoitot ja -tappiot ilmoitetaan OmaVerossa esitäytetyn veroilmoituksen yhteydessä. Ilmoita jokaisesta myynnistä luovutuspäivä, myyntihinta, hankintapäivä, hankintahinta ja kulut. Ulkomaisista palveluista saadut tulot ilmoitetaan omassa kohdassaan.
Voit myös ilmoittaa kryptovoitot jo kuluvana vuonna verokorttiin tai hakea ennakkoveroa, jolloin vero ei jää kerralla jäännösveroksi. Verohallinnon mukaan se saa verovuodesta 2026 alkaen entistä kattavampia tietoja kryptokaupasta sekä Suomesta että ulkomailta, joten ilmoittamatta jättäminen jää yhä todennäköisemmin kiinni.
Jos et ole vielä valinnut palvelua, katso opas bitcoinin ostamisesta verkkopankista tai etusivun vertailu.
Yleisimmät virheet
Ensimmäinen virhe on luulla, että vero syntyy vasta, kun eurot siirtyvät pankkitilille. Vero syntyy jo vaihdossa. Toinen virhe on unohtaa kryptosta kryptoon tehdyt vaihdot, jotka ovat Suomessa verotettavia. Kolmas virhe on unohtaa kulut, jotka pienentäisivät veroa.
Neljäs virhe on jättää tappiot ilmoittamatta. Tappio voi pienentää tulevien vuosien veroja viiden vuoden ajan, mutta vain, jos se on ilmoitettu. Viides virhe on hukata tapahtumahistoria: jos palvelu lopettaa tai tili suljetaan, tiedot voivat kadota. Lataa historia talteen säännöllisesti.
Muistilista vuoden lopussa
- Lataa tapahtumahistoria jokaisesta käyttämästäsi palvelusta.
- Merkitse jokainen myynti, vaihto ja kryptolla tehty ostos.
- Laske voitot ja tappiot FIFO-periaatteella tai Verohallinnon laskurilla.
- Kerää kulut: kaupankäyntikulut ja välityspalkkiot.
- Tarkista, kannattaako jossakin myynnissä käyttää hankintameno-olettamaa.
- Ilmoita voitot ja tappiot OmaVerossa.
Lue seuraavaksi
- Bitcoinin ostaminen verkkopankista: talletustavat ja kulut
- Bitcoinin säilyttäminen turvallisesti: palvelu vai oma lompakko
- Kvarn X (8,3/10)
- Coinmotion (7,8/10)
Usein kysyttyä
Pitääkö bitcoinin ostosta maksaa veroa?
Ei. Vero syntyy vasta, kun vaihdat bitcoinit euroiksi, toiseen kryptoon tai käytät niitä ostoksiin.
Paljonko veroa bitcoinin voitosta maksetaan?
Voitto on pääomatuloa: vero on 30 % 30 000 euroon asti ja 34 % sen ylittävältä osalta.
Mikä on hankintameno-olettama?
Vaihtoehto todelliselle ostohinnalle: 20 % myyntihinnasta, jos olet omistanut bitcoinit alle 10 vuotta, ja 40 %, jos yli 10 vuotta.
Onko kryptosta kryptoon vaihtaminen verotettavaa?
On. Suomessa jokainen vaihto toiseen kryptovaraan on luovutus, ja mahdollinen voitto verotetaan.
Voiko bitcoinin tappion vähentää?
Voi. Tappio vähennetään luovutusvoitoista ja sitten muista pääomatuloista, ja käyttämätön osa siirtyy viidelle seuraavalle vuodelle.
Kuinka kauan tositteet pitää säilyttää?
Kuusi vuotta verovuoden päättymisestä. Niitä ei liitetä veroilmoitukseen, mutta Verohallinto voi pyytää niitä.